发布时间:2026-10-19
当Lumentum部分光器件产能被客户预订到2029年初、甚至开始锁定2030年供货时,光通信的景气度已经不再是单一季度的订单波动。Coherent加快磷化铟扩产,AOI完成大额融资,杰普特拿下北美光纤连接器订单,A股三季报中光模块、器件、测试设备企业集中预喜——AI算力需求正沿着"云厂商资本开支—光模块与光器件—光纤光缆及配套—测试与运营"的链条向下传导。
一、订单排到2029年:年度集采变成多年锁产
Lumentum首席执行官Michael Hurlston披露:部分光器件产能已被预订至2029年初,客户甚至开始锁定2030年供货;即便持续扩产,部分产品到2027年仍有约七成需求无法满足,另一些产品到2028年仍有约三成缺口。为回应需求,其东京核心工厂产能已扩至原来的约12倍,并计划追加至少3.5亿美元投资,收购的美国北卡罗来纳州工厂改造后用于六英寸磷化铟器件生产,但产能爬坡仍要等到2028年中。Coherent则把磷化铟产能翻倍节点从第四季度提前至第三季度。LightCounting预计,2026年以太网光模块市场销售额将增长120%。
二、A股预喜与1.6T放量:算力投资变成光通信收入
Wind数据显示,截至10月18日已有159家A股公司发布三季度业绩预告,其中132家预喜,占比达83.02%,AI产业链高景气是主要动因之一。光库科技预计前三季度归母净利润同比增长142%—162%;联讯仪器披露高速光通信需求带动通信测试仪器、光电子器件测试设备销售;新易盛表示1.6T光模块已进入持续放量阶段,供应链仍相对紧张,并通过锁定协议、预付货款提前备料。
三、四道窄门:产能、价格、核心芯片与运营能力
① 产能:新建光器件产能通常需3—5年,光纤预制棒扩产周期也要两年,订单可见度远超交付能力。② 价格:主流单模光纤一年涨了数倍,但集采限价与现货价格错位,今年已有大型集采项目首轮流标、上调价格后才成交。③ 核心芯片:800G产品中光芯片成本占比约30%,1.6T进一步升至35%左右,上游高端EML芯片国产化率仍不足20%,光芯片供给直接决定模块交付节奏。④ 运营能力:AI流量使网络从南北向转为东西向Mesh化,设备数量十倍增长而运维团队基本不变,AIDC时代"会建还要会管"。
四、政策变量:限制范围有限,供应链审查长期化
2026年9月25日,四位跨党派美国参议员提出S.5548号法案,拟禁止联邦政府在国家安全系统中采购特定中国厂商的光收发模块,并设置5年缓冲期;此前FCC最终规则已将光收发模块排除在限制名单之外。业内分析认为,该法案管辖联邦政府采购,与全国市场准入属不同权限,实际影响小于情绪冲击,但客户验证与供应链审查将长期化。
五、对测试环节的启示
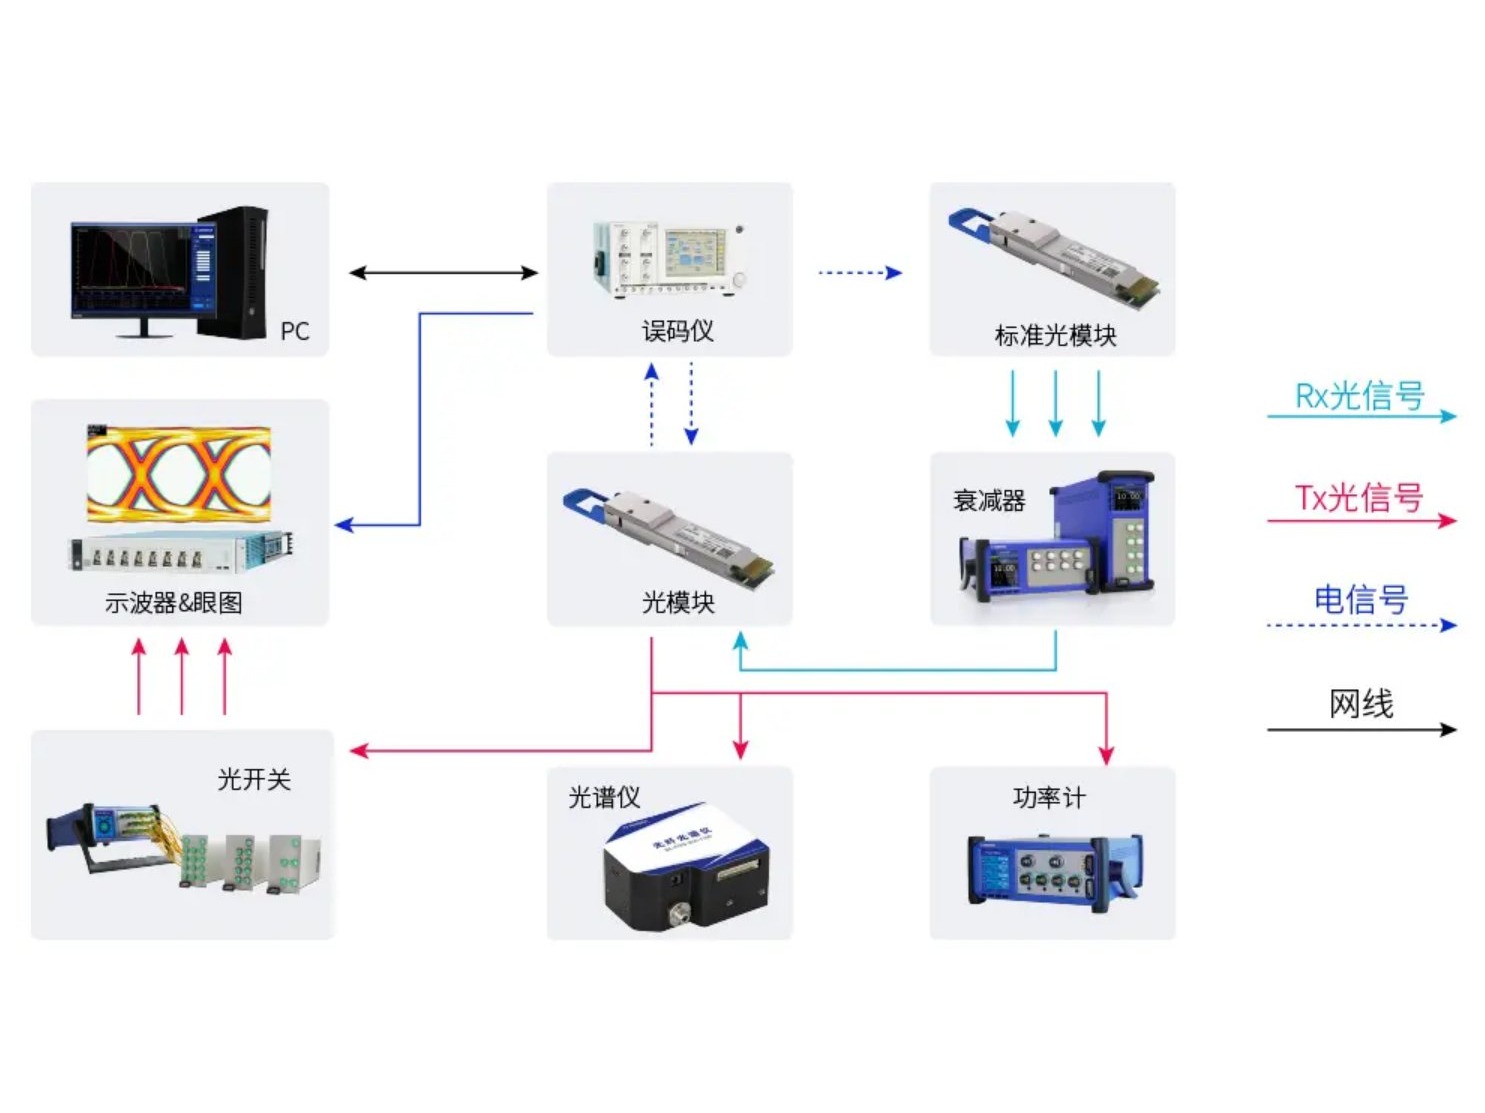
订单、扩产与收入兑现交织的阶段,测试能力正从"配套"变成"产能的一部分":厂商增加晶圆与组装产线时,必须同步补充来料检验、插损回损、误码率与协议一致性测试能力,否则扩产无法转化为出货。三海提供高速互连/光模块测试方案与服务器电源模块测试方案,覆盖DAC/AEC/ACC线缆、光模块的插损回损、眼图与误码测试,以及AI服务器PSU效率与动态负载验证,帮助客户把产能按期变成交付。
(本文综合公开报道整理,2026年10月19日)